

4분기 영업이익은 416억 전망…환율 하락 및 H형강 가격 인상 추진
중국산 H형강 반덤핑 관세 연장 긍정적…목표주가 1만4000원 유지
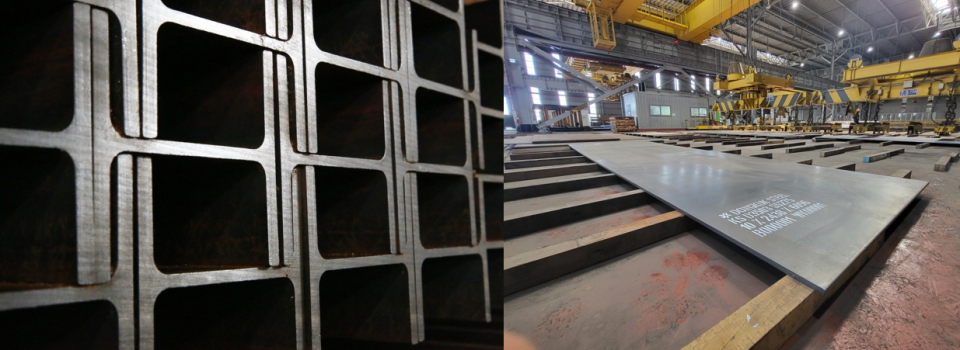
동국제강이 봉형강과 후판의 스프레드 확대에 힘입어 3분기에도 영업이익 증가세를 이어갈 것으로 전망됐다. 또 4분기에는 H형강 가격 인상 추진과 원·달러 환율 하락에 따른 원가 개선 효과가 더해지면서 수익성이 추가로 개선될 것으로 예상했다.
하나증권의 박성봉 연구원은 지난 15일 발표한 보고서에서 동국제강의 3분기 매출과 영업이익을 각각 9641억 원, 298억 원으로 추정했다. 전년 동기 대비 25.3%, 21.5% 증가한 수치다.
제품 판매량은 축소됐을 것이라고 짚었다. 계절적 비수기와 추석 연휴, 일부 공장 보수 영향이다. 봉형강은 70만 톤으로 19.9% 늘어난 반면, 후판은 22만30000톤으로 9.2% 감소할 것이라고 봤다.
특히 스프레드 확대를 주요 개선점으로 꼽았다. 품목별로 봉형강은 전기로 원재료 투입단가가 전 분기보다 3.5% 상승하는 동안 평균판매가격(ASP)은 5% 올랐다. 후판 역시 압연 원재료 가격이 5% 상승했지만 ASP가 6% 오르면서 원가 상승분을 웃돌았다. 단, 판매량 감소에 따른 고정비 부담은 수익성 개선 폭을 제한할 것이라고 짚었다.
4분기에는 스프레드 개선 흐름이 이어질 것이라고 전망했다.
박 연구원은 “성수기 영향으로 봉형강 판매량은 75만4000톤으로 16.9%, 후판은 24만 톤으로 1.6% 증가할 전망”이라며 “동국제강이 H형강을 중심으로 가격 인상을 추진하고 있는 데다 국내 철스크랩 가격 약세가 이어지고 있다”고 분석했다.
이어 “후판은 원·달러 환율 하락분이 4분기 원가에 반영되면서 수익성이 개선될 것”이라고 덧붙였다. 단, 형강 공장 개보수 비용 약 100억 원이 발생할 예정으로, 이를 감안한 동국제강의 4분기 영업이익은 416억 원을 기록할 것이라고 봤다.
또 중국산 H형강에 대한 반덤핑 관세 연장도 긍정적인 요인으로 지목했다. 관세 조치가 연장되면서 관세 중단 가능성에 대한 우려가 완화됐다는 평가다.
이같은 분석에 따라 박 연구원은 동국제강에 대한 투자의견 매수와 목표주가 1만4000원을 유지했다.
